崩れ行く年金制度――なぜ年金制度は限界を迎えているのか
 mao615
アイキャッチ画像にあるように、戦後の厚生年金の制度が発足した時に、この制度の設計者は、集まってくる年金資金を背景に、何をしようと考えていたでしょうか?
答えは、記事の一番下まで読めばわかりますが…。
注意書きにあるように、あまり感情を害したくない方は、閲覧をお控えください。
年金制度とは
公的年金は、老後や病気・けがによる障がい、家計の担い手との死別に際して、生活を支える社会保障制度です。その基本構造と、三つの保障をAIが図にまとめてくれました。
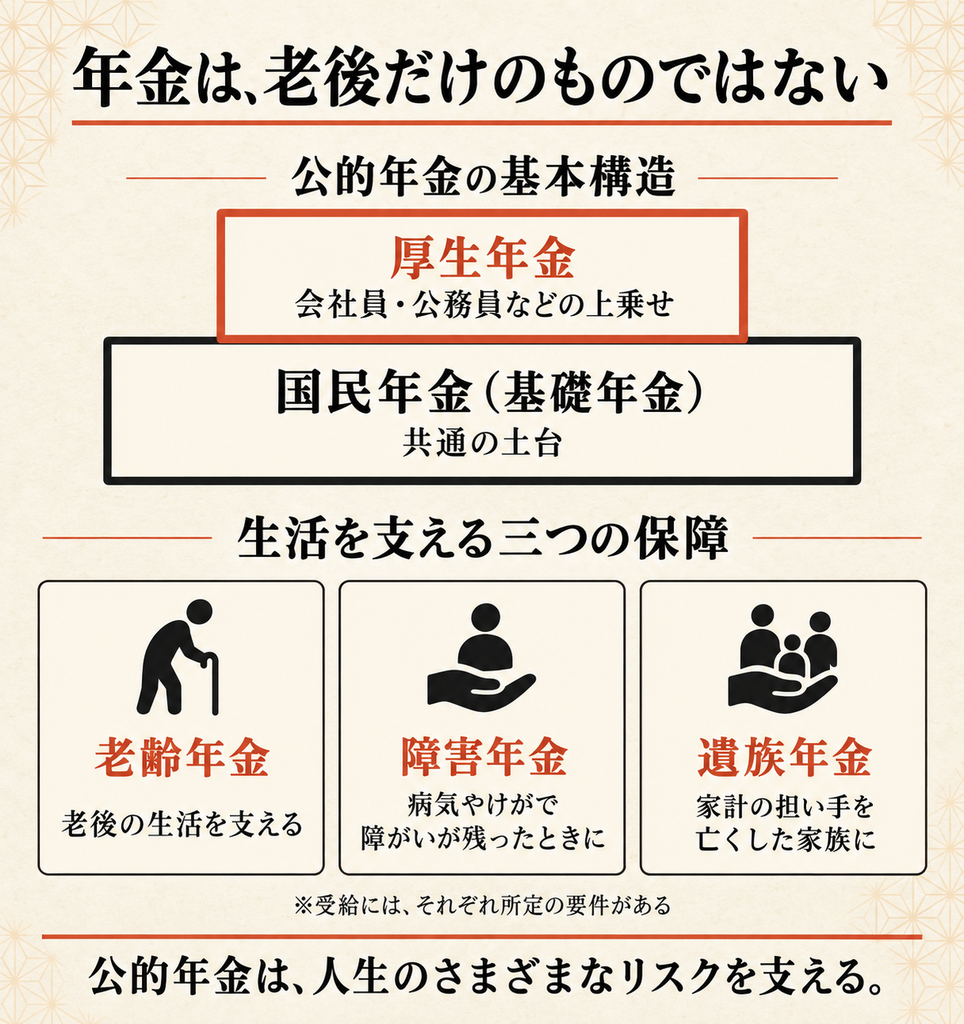
このように、年金は老後だけでなく、現役世代や遺族の生活も支えています。では、その給付に必要な財源は、どのように賄われているのでしょうか。
年金の支給の仕組み
日本の公的年金は、かつては働く現役世代から年金給付に必要な原資を積み立てる「積立方式」と呼ばれる方式でしたが、現在は「賦課方式」と呼ばれる仕組みを採用しています。
これは、自分が納めた保険料を将来そのまま受け取る制度ではなく、現役世代が納めた保険料を、その時代の年金受給者へ給付する仕組みです。
その方式の転換には、実は年金制度の発足当初にある闇が存在するのです。
年金制度は戦時体制下で誕生した
現在では、公的年金は国民の老後や障がい、遺族の生活を支える社会保障制度として定着しています。しかし、その始まりは、国民全体の老後を支えるためではありませんでした。
年金制度の前進「恩給制度」
日本の公的な年金制度の源流は、明治時代の恩給制度にあります。当初は軍人や官吏を対象とした制度であり、その後、教員や警察官など、公務に従事する人々へ対象が広げられていきました。つまり、公的な老後保障は、まず国家を支える役人から整備されたのです。
戦時体制を維持する目的で民間人への年金が始まる
民間人が初めて本格的に公的年金制度の対象となったのは、1940年に創設された船員保険制度でした。船員は海上輸送を担う重要な存在であり、戦時下における兵站を維持するうえでも欠かせない職業だったためです。その後、総力戦体制が進むと、1942年には工場労働者を対象とした労働者年金保険が始まり、1944年には女性や事務職員にも対象が拡大され、現在の厚生年金保険へと発展していきました。
つまり、発足当初の年金制度は、生活の保障や老後の生活等には無く、あくまでも戦時体制を維持する目的だったのです。
年金制度の歩み
恩給制度から、民間人向けの公的年金が誕生するまでの年表を記載しておきます。
| 年代 | 年金制度に関する主な出来事 |
|---|---|
| 1875年 | 軍人を対象とする恩給制度が始まる |
| 1890年 | 恩給制度を官吏・教員・警察官などへ対象を拡大 |
| 1940年 | 民間人では初めて船員保険制度が創設される |
| 1942年 | 工場労働者を対象とした労働者年金保険が始まる |
| 1944年 | 女性・事務職員にも拡大し、厚生年金保険へ改称 |
こうして誕生した厚生年金制度ですが、実はその設計に携わった官僚たちは、国民の老後だけではなく、「集まる巨額の年金資金」にも強い関心を寄せていました。保険料を積み立てる仕組みは、国民の消費を抑える「強制貯蓄」としても機能し、戦後にはこの巨額の積立金を利用する目的で運用されることになるのです。
戦後に改定された厚生年金保険制度の正体
前項で見たように、厚生年金制度は戦時体制の中で誕生しました。戦後、制度は大きく改められましたが、戦時中に形成された「巨額の積立金」という仕組みは、そのまま引き継がれました。
本来、この積立金は将来の年金給付のために大切に管理されるべきものです。しかし、制度設計に携わった人物の回顧録には、国民の老後とは別の目的が語られています。
制度設計者が最も重視していたもの
花澤氏は、制度設計で最も力を注いだのは、将来の年金給付ではなく、集まってくる膨大な資金をどのように運用するかであったという趣旨を語っています。
さらに、年金資金を運用する組織や関連法人を数多く設け、厚生省職員の退職後の受け皿、いわゆる「天下り先」を確保する構想まで述べています。
制度設計の中心に置かれていたのは、国民の老後だけではありませんでした。巨大な資金を管理する組織と、そこから生まれる権益もまた、当初から強く意識されていたのです。
「足りなくなれば、その時の現役世代が負担すればよい」
当然ながら、このような資金運用には当然、疑問の声もあり、「将来、積立金が足りなくなったらどうするのか」という問いがありました。
それに対して、年金設計者の答えは次のようなものでした。
「将来みんなに支払う時に金が払えなくなったら賦課式にしてしまえばいいのだから、それまでの間にせっせと使ってしまえ」
つまり、今は積立金を活用し、将来不足したら、その時代の現役世代から保険料を徴収する賦課方式へ移行すればよいという趣旨の考え方をしていたのです。このように、年金制度の設計者にとって、積立金を将来世代へ残すという意識は極めて希薄だったのです。
そして現実となった年金資金の流用
戦後、年金積立金は、年金福祉事業団を通じて、保養施設や福祉施設、住宅融資事業などへ投入されました。
その象徴が、全国13か所に建設された大規模保養施設「グリーンピア」です。
最終的に全施設は売却され、総投入額約3,730億円に対し、売却総額は約48億円にとどまりました。実に投資額の約99%、約3,680億円を失ったのです。
この「グリーンピア問題」だけでなく、国民の老後のために積み立てられた資金が、福祉事業団法に基づく関連法人や施設事業へ投じられ、巨額の損失を生みながら、その責任の所在は曖昧なまま残されました。
犠牲にされた「国民の老後」
制度設計者は、将来の年金給付よりも、集まる資金の運用を重視していたと証言しました。そして実際に、その資金は数多くの事業へ投入され、取り返しのつかない損失を生みました。
本来、年金積立金は「将来の受給者のための預かり金」です。しかし、実際には「現在利用できる資金」として扱われたのです。
しかも、その損失の責任を引き受けたのは、制度を設計し運営した側ではありません。
●保険料の引き上げ
●給付水準の抑制
●支給開始年齢の引き上げ
その負担は、現役世代と年金受給者へ転嫁されてきました。
つまり、この制度運営によって最も犠牲になったのは、「国民の老後そのもの」だったのです。
現在の年金問題を、「少子高齢化だから仕方がない」の一言で片づけることはできません。制度設計の思想、積立金の運用、そして責任の所在。これらもまた、年金制度が現在の苦境へ至った大きな遠因なのです。
ここまでの流れを図式にしたものをAIに作ってもらいました。
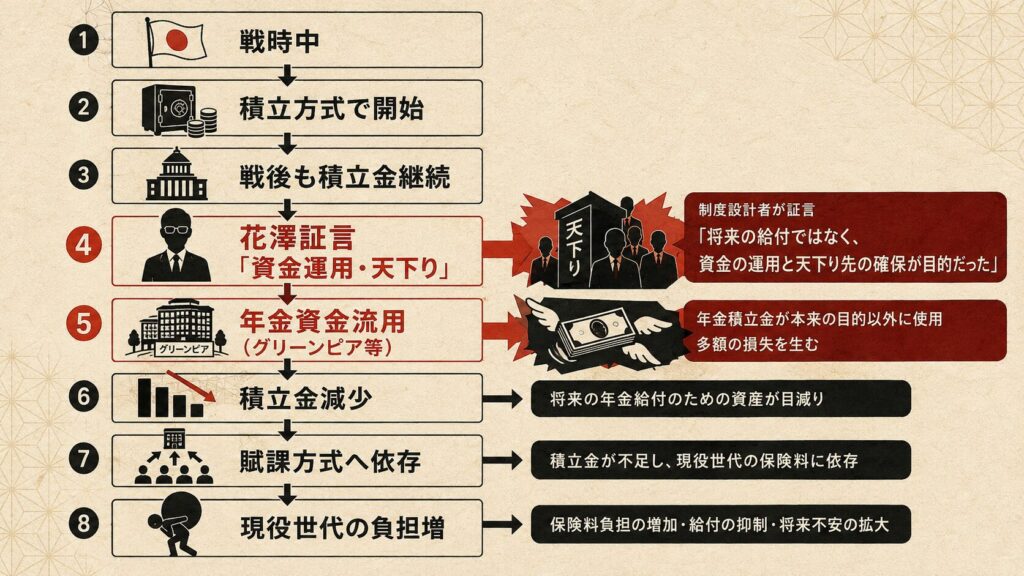
では、年金制度は現在、具体的にどのような問題を抱えているのでしょうか。次項では、制度が崩れ始めた原因を見ていきます。
年金制度が崩れ始めた原因
前項にあったように、ずさんな年金運営によって、巨額の年金資金が失われました。ただ、それまでの日本では空前の高度経済成長によって人口増加が続きました。働く世代は増え、賃金も上昇し、多くの保険料が集まる一方、年金を受け取る高齢者はまだ少数でした。そのため、しばらくは現役世代がその時代の高齢者を支える「賦課方式」によって、都合よく機能していったのです。
しかし、人口が増え、経済も成長し続ける時代は終わりました。にもかかわらず、年金制度は、かつての人口構造と経済成長を前提とした骨格を残したまま、給付の抑制や負担の引き上げによって延命されてきました。
人口、雇用、賃金、物価、そして制度改正――。当初の前提から外れた数々の変化が重なり、制度そのものを揺るがしているのです。
少子高齢化・現役世代の減少
現在の年金制度は、現役世代が納める保険料で、その時代の高齢者を支える「賦課方式」を基本としています。
しかし、少子高齢化によって保険料を納める現役世代は減り、年金を受け取る高齢者は増え続けています。その結果、一人ひとりの負担は年々重くなり、制度そのものを維持することが難しくなっています。
年金額と「買える量」は同じではない
年金額は物価や賃金の変動に応じて改定されますが、マクロ経済スライドによる給付水準の調整も行われます。そのため、年金額が増えても、物価の上昇に追いつくとは限りません。
米5kgの価格が2,000円から4,000円になった場合を例に、年金で買える量の変化をAIが作った図見てみましょう。
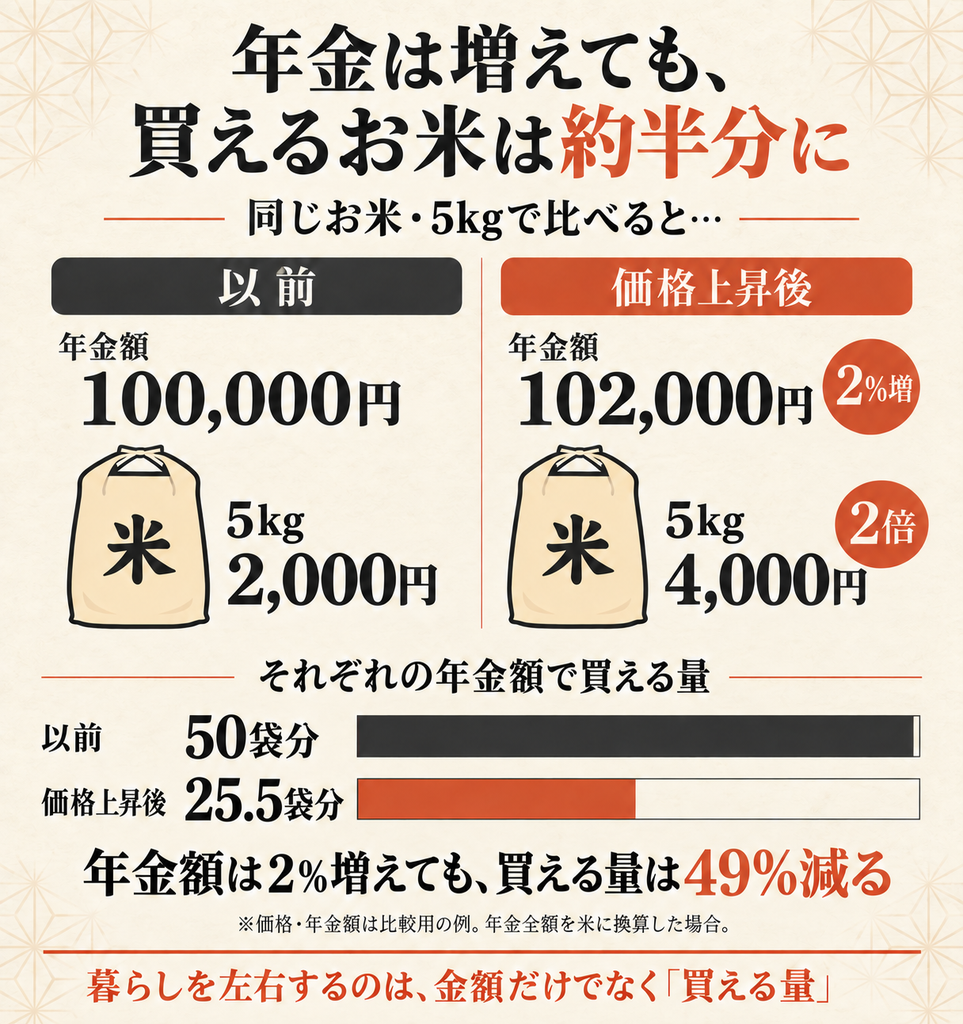
これは年金全額を米に換算した比較例ですが、生活への影響を考えるうえで大切なのは、受け取る金額だけでなく、そのお金で何をどれだけ買えるかです。支える側の人口構造の変化に加え、こうした購買力の低下が、年金生活の安心を揺るがしています。
年金だけでは老後は暮らせない時代へ
年金制度は、本来、老後の生活を支えるために創設されました。しかし現在では、「年金だけで安心して暮らせる」と言える人は決して多くありません。年金制度が抱える様々な問題は、高齢者の暮らしにも大きな影響を及ぼしています。
年金受給額の現実
現在の公的年金は、老後の生活を支える重要な収入源です。しかし、その受給額だけで住居費や食費、光熱費、医療費など、すべての生活費をまかなうことは容易ではありません。
特に国民年金のみを受給する人では、年金だけで生活を成り立たせることが難しいケースも少なくありません。
高齢者就労率の上昇
こうした背景から、定年後も働き続ける高齢者は年々増えています。
もちろん、「健康だから働きたい」「生きがいとして働きたい」という人もいます。
一方で、「年金だけでは生活できないため、働かざるを得ない」という人が増えていることも、現在の日本が抱える現実です。
生活保護との比較
年金だけでは最低限の生活を維持できず、生活保護による補足を必要とする人もいます。高齢単身世帯の一例を比較すると、次のようになります。
| 項目 | 国民年金 | 生活保護 |
|---|---|---|
| 月額給付 | 約7万円 | 生活扶助約7~8万円+住宅扶助等 |
| 医療費 | 原則自己負担あり | 原則無料(医療扶助) |
| 家賃 | 年金から支出 | 条件に応じ住宅扶助 |
| 財源 | 長年納めた保険料 | 税金 |
・厚生労働省「生活保護制度の概要(令和7年度)」を基に作成
この表から見えるのは、生活を支えているという点では、圧倒的に生活保護の方が手厚いという点です。保険料を納め続けた人が、老後に生活保護との比較を余儀なくされる社会。それは、本来の年金制度が目指していた姿だったのでしょうか。
老後7000万円問題
2019年には、金融庁の報告書をきっかけに「老後2000万円問題」が注目されました。すべての人に一律2000万円が必要という意味ではありませんが、公的年金だけでは老後資金が不足する場合があることを、国民に強く印象づけました。
この問題は最近はあまり取り沙汰にされませんが、この問題は解消されるどころか、2026年現在は、「老後7000万問題」に膨れ上がっているそうです。
年金は今も老後を支える重要な制度です。しかし、それだけで安心して暮らせる時代ではなくなりつつあります。
では、外国では老後の生活をどのような制度で支えているのでしょうか。次章では、各国の年金制度を比較し、日本に適した仕組みを考えていきます。
外国の年金制度は日本に取り入れられるか
外国の年金制度に目を向けると、賦課方式や積立方式、さらに公的年金と企業・個人の年金を重ねる多層型など、老後を支えるさまざまな仕組みがあります。
賦課方式と積立方式は「給付の財源をどう準備するか」、多層型は「複数の年金をどう組み合わせるか」という考え方です。それぞれの特徴と課題をAIが図にまとめてくれました。
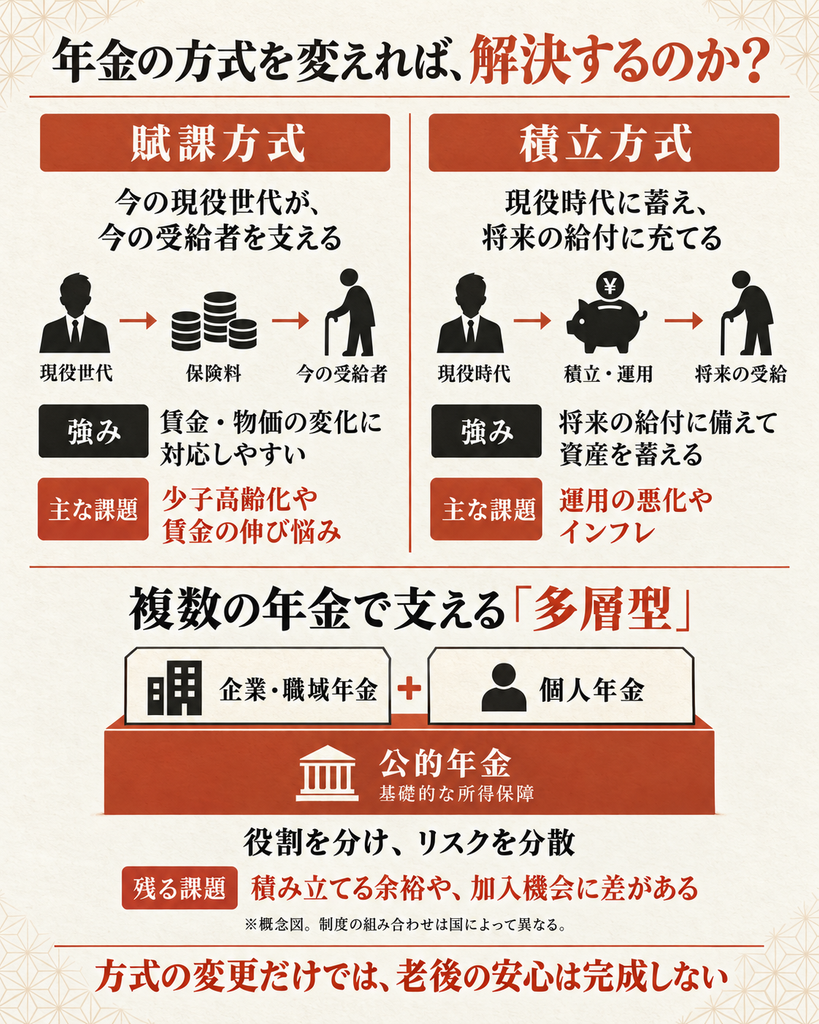
日本にも企業年金やiDeCoなど、公的年金を補う仕組みがあります。外国の制度から学びたいのは、基礎的な所得保障と上乗せの役割を分け、支え方を一つに集中させない考え方です。
ただし、公的年金を賦課方式から積立方式へ全面的に切り替える場合、移行期の現役世代には、現在の受給者への給付と、自分たちの将来分の積立を同時に賄う「二重負担」が生じます。
また、積立による上乗せを充実させようとしても、所得や勤務先、育児・介護による就労期間の違いなどによって、備えられる金額には差が生まれます。積み立てる余裕の乏しい人を、どう支えるかという課題は残ります。
外国の制度は参考になりますが、方式を変えたり、組み合わせたりするだけで、誰もが安心できる老後が実現するわけではありません。次章では、方式の違いを超えて、年金が暮らしを支えるうえでの限界を考えます。
次章では、方式の違いを超えて、年金制度そのものが抱える根本的な限界を考えます。
年金制度の根本的限界
年金の役割は、所得を保障し、暮らしを支えることです。しかし、そのお金で必要な物やサービスを得るには、生産や雇用、物価、供給が安定していることも欠かせません。
ここでは、年金だけでは対応しきれない課題を、三つの観点から整理しました。ここもAIが図にしてくれました。
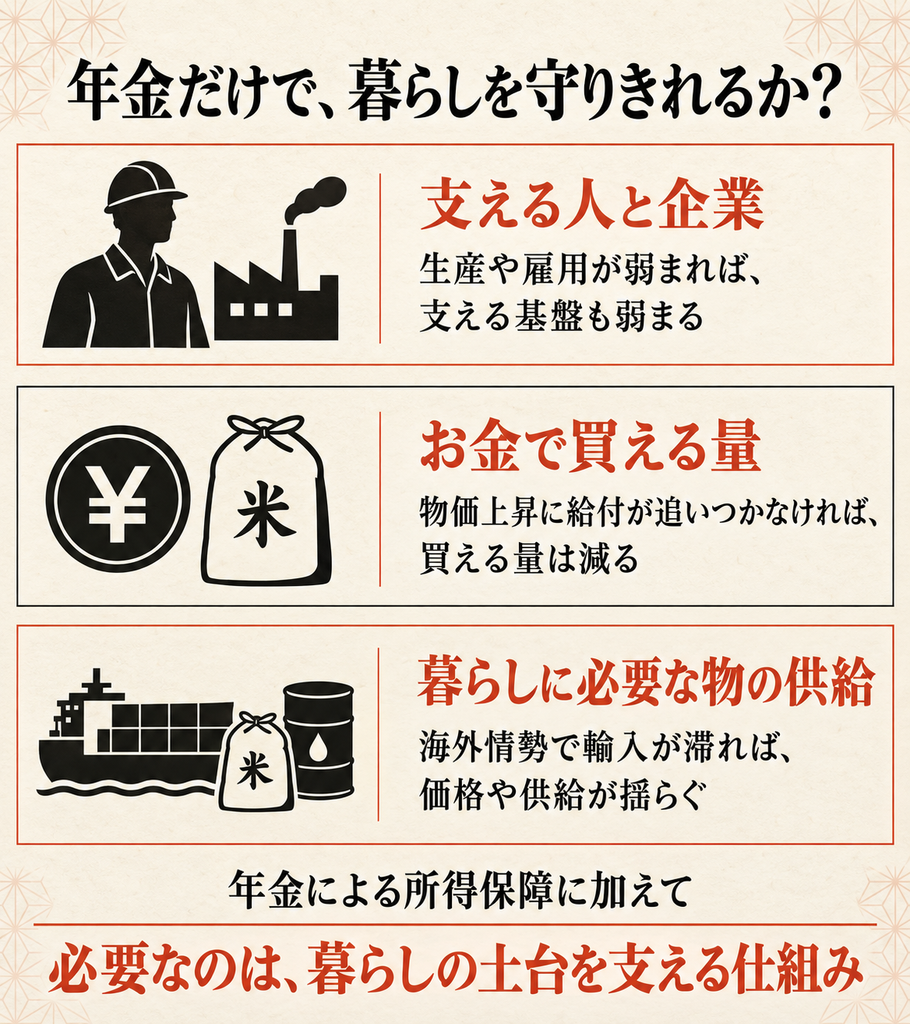
賦課方式でも積立方式でも、受け取ったお金が暮らしを支えられるのは、食料や製品を作り、物流や医療・介護などを担う人や企業がいるからです。給付を支える財源とともに、生活に必要な物やサービスを生み出す基盤にも目を向ける必要があります。
また、年金額が調整されても、個々の生活必需品の急激な値上がりまで補えるとは限りません。食料やエネルギーを海外に依存する日本では、海外情勢による価格や供給の変化も、暮らしに影響します。
つまり、年金による所得保障と、生活に必要な物やサービスを安定して得られることは、深く結びついています。和むすび市庭は、この両方を支える視点が必要だと考えます。
年金問題をほどき、ミライへむすぶ
ここまで年金制度の課題を取り上げてきましたが、和むすび市庭は、年金制度の廃止を主張しているのではありません。老後や障がい、家計の担い手との死別に際して生活を支える役割は、これからも重要です。
その役割を生かしながら、年金だけでは支えきれない部分を、どのような仕組みで補えばよいのでしょうか。
和むすび市庭が考えたのは、三つの制度を一体として組み合わせる構想です。次の記事では、未来の食を支える提案として、その具体像を描いていきます。
次の記事では、年金制度の限界を補完し、未来へむすぶ一つのカタチとして、和むすび市庭独自の案を展開していきます。
そして、クイズの答えは、
「自分たち(官僚たち)の天下り先の法人を立ち上げることを構想していた」
ということになります…。
しかも実行に移して、その巨額の資金を溶かした挙句、自分たちは高額の退職金をせしめて雲隠れしてしてしまった…。
本当に怒りのやり場のないようなことですが、戦後の年金制度は、どうしようもない人たちによって設計され、その設計図通りに実行されていったのです…。